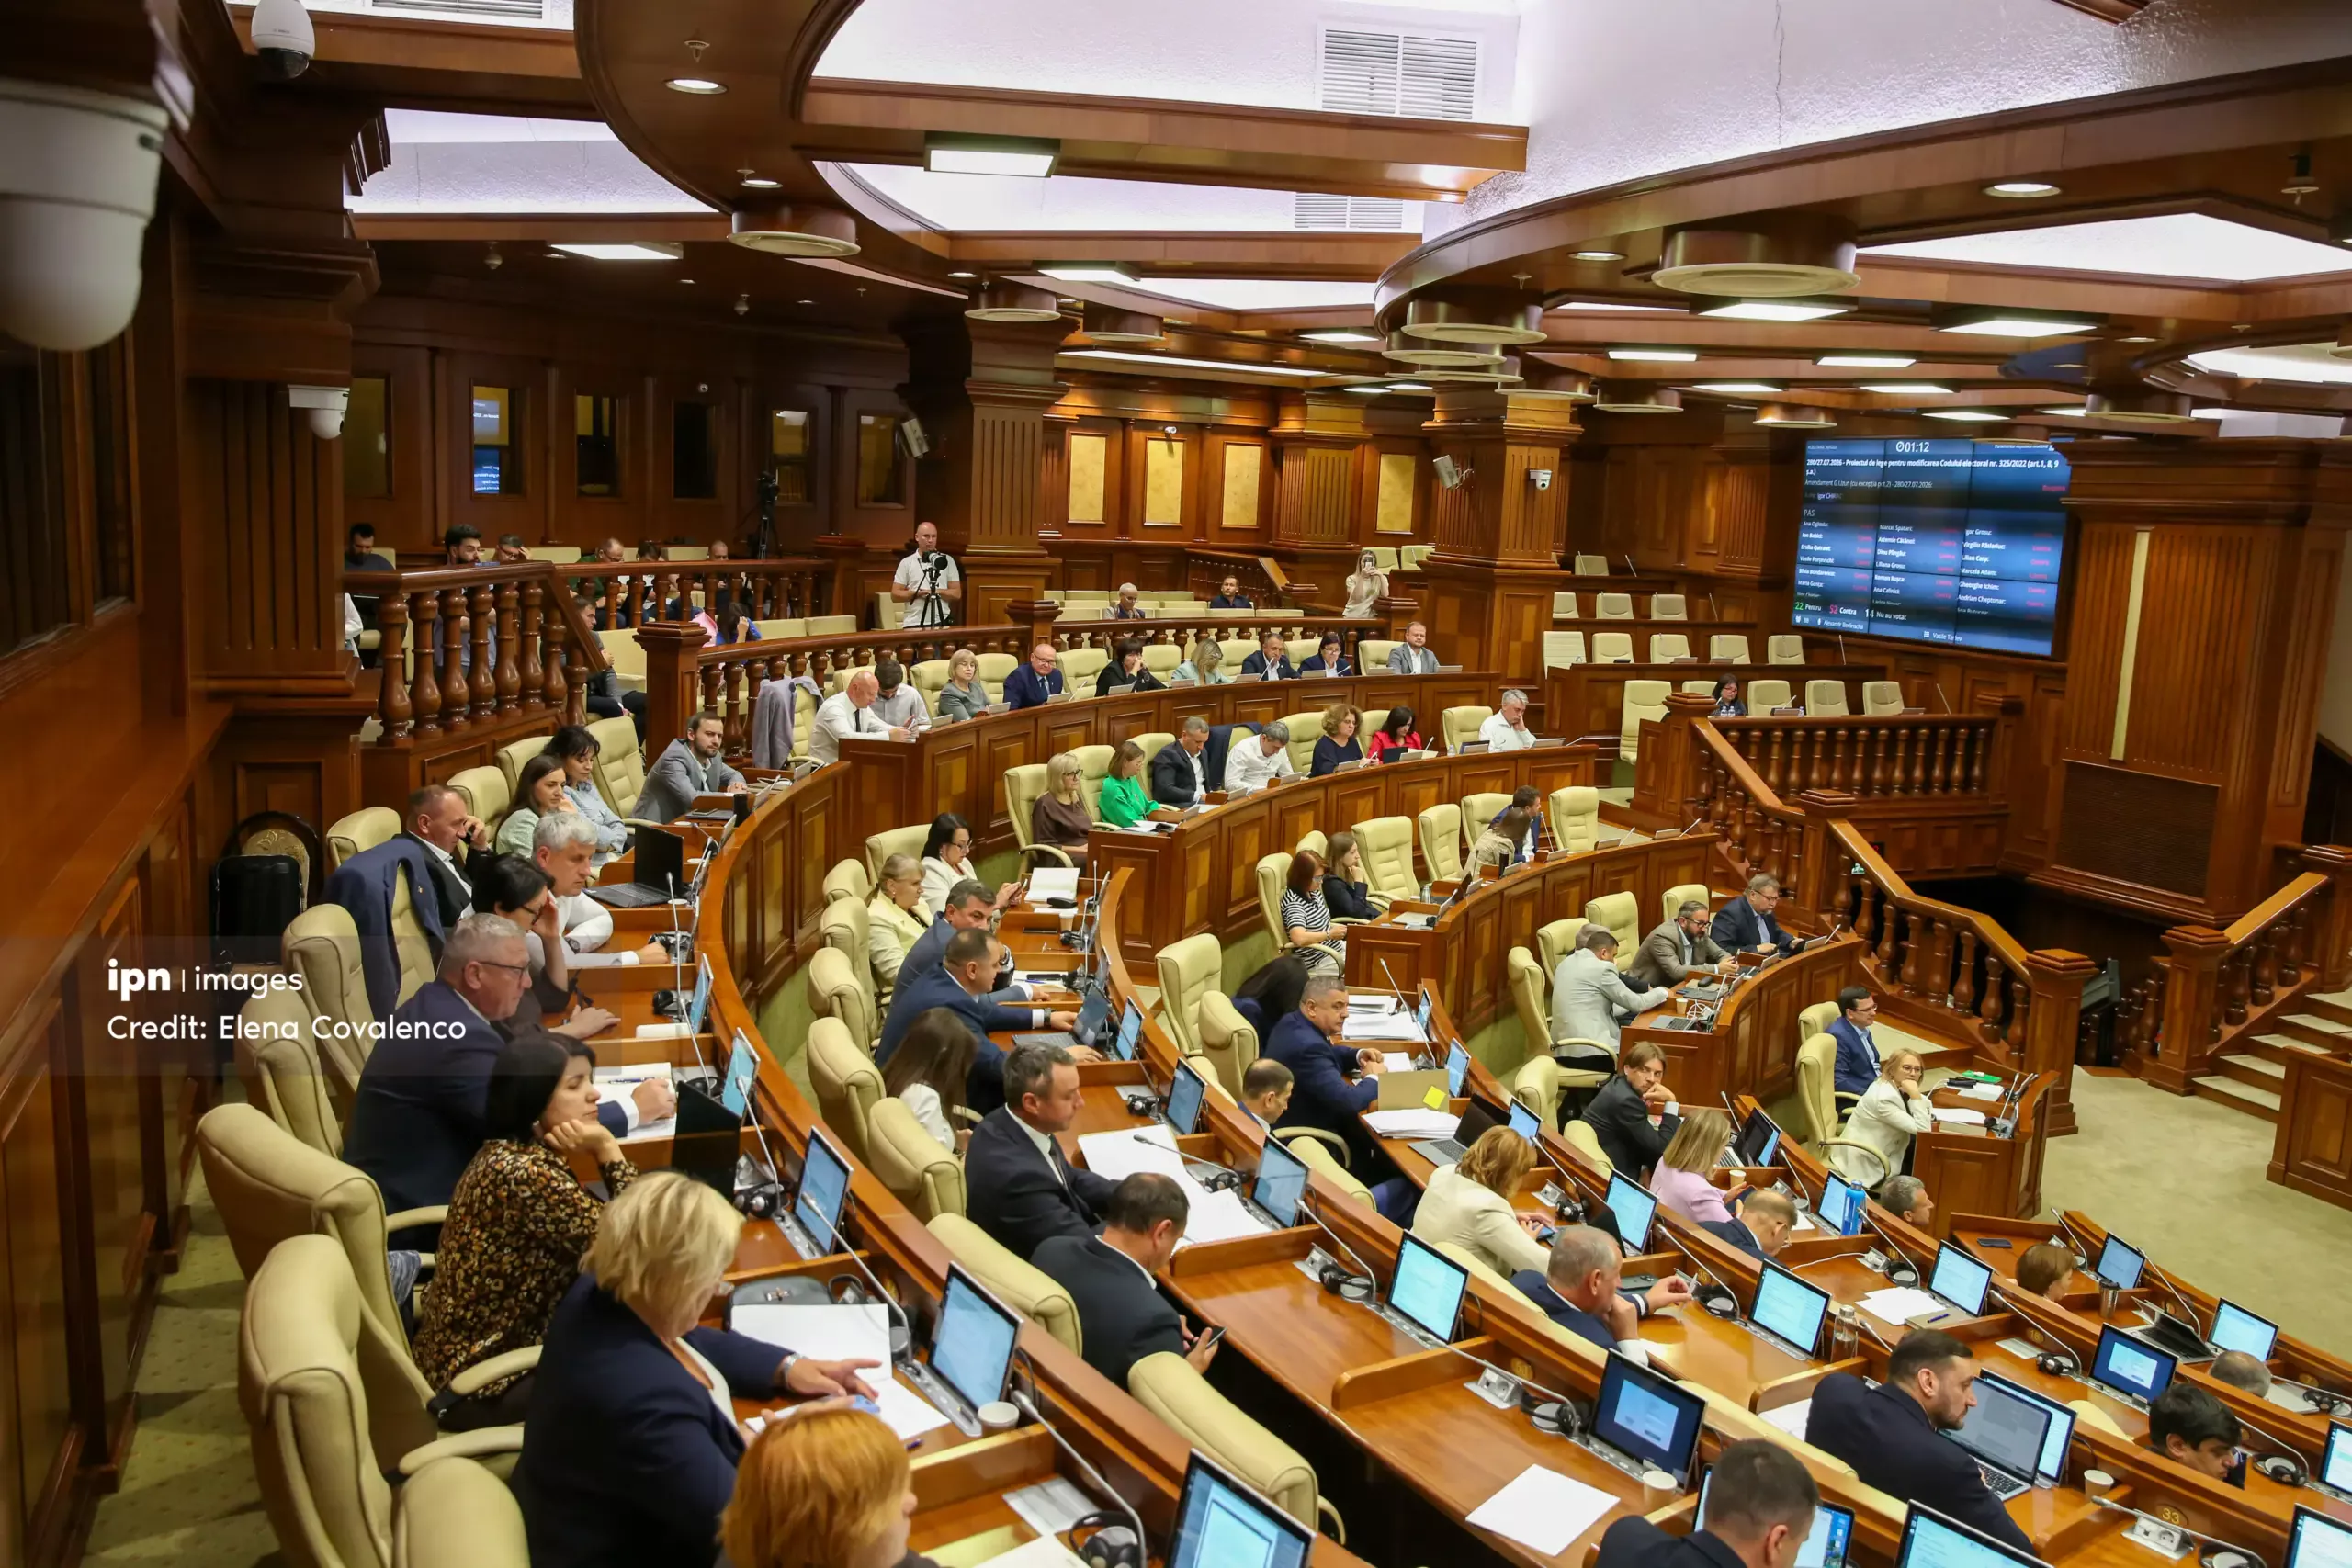
Noile prevederi fiscale propuse pentru 2027, care vizează ajustarea scutirilor fiscale, a cotelor de impozitare și a regimului TVA, au fost aprobate în lectură finală de Parlament. Proiectul de lege a fost susținut doar de deputații majorității parlamentare, în timp ce opoziția a criticat pachetul fiscal, transmite IPN.
Opoziția susține că noile măsuri vor crește povara fiscală a cetățenilor și a mediului de afaceri. Deputații partidelor de opoziție au propus și mai multe amendamente, inclusiv impozitarea cu 25% a veniturilor companiilor energetice, scutirea de impozit a întreprinderilor agroalimentare cu ciclu complet de producție, restituirea TVA și a accizelor pentru motorina utilizată în agricultură, dar și o marjă preferențială de până la 15% pentru producătorii autohtoni la achizițiile publice. Amendamentele au fost respinse de majoritatea parlamentară.
Proiectul aprobat prevede majorarea scutirii personale anuale de la 29 700 la 40 020 de lei și ajustarea regulilor de impozitare a unor venituri. Câștigurile din campanii promoționale de până la 10 mii de lei ar urma să fie scutite de impozit, iar pentru dividendele distribuite din profiturile obținute începând cu 2027 este prevăzută o cotă de 8%. Unele întreprinderi mici și mijlocii vor putea achita impozitul pe venit în condiții speciale pentru profiturile din perioada 2027-2029.
În domeniul TVA, cota standard rămâne de 20%, iar proiectul ajustează cotele reduse aplicate unor produse agricole, fructe, alimente, medicamente și dispozitive medicale. Pentru gazele naturale livrate consumatorilor casnici este prevăzută cota redusă pentru un volum de până la 150 de metri cubi lunar, pentru fiecare punct de consum aferent unei locuințe.
Potrivit Ministerului Finanțelor, implementarea politicii bugetar-fiscale pentru anul 2027 va genera venituri suplimentare la buget de 5,1 miliarde de lei. Din această sumă, 820 de milioane de lei ar urma să provină din impozitul pe venit și taxa de viciu, 1,6 miliarde de lei din TVA și 2,7 miliarde de lei din accize. Majoritatea prevederilor proiectului vor intra în vigoare la 1 ianuarie 2027.